在CBAM申报里,”默认值”是出现频率很高、也最容易被误用的概念。有些企业把它当成省事的”标准值”直接用,结果每年多缴不少证书;也有企业完全不懂何时才会被套默认值,临期才慌。本文拆解默认值的定义与法规来源、实际适用条件、常见误解,以及企业该如何正确对待它,帮你把”何时用、为何贵、怎么避”一次弄清。
一、定义与来源(法规依据带版本)
默认值(Default values)是CBAM机制下用于估算产品嵌入排放的预设数值,当申报人无法提供经核查的实际排放时,作为兜底算法使用。其方法学框架由Implementing Regulation(EU)2025/2620确立,具体数值由Implementing Regulation(EU)2025/2621规定,两份文件于2026年2月发布。默认值带有保守加价,通常取约第90百分位,意味着它高于多数企业的典型实际水平。法规层面,CBAM由Regulation(EU)2023/956确立,2025年修订案Regulation(EU)2025/2083完善执行细则。
理解默认值的设计意图,有助于摆正态度:它不是鼓励企业偷懒的”标准值”,而是为防止数据完全缺失而设的兜底。机制导向很清楚——能用实际值就用实际值,默认值只是退路。对企业而言,默认值更像一面镜子:被套得越多,说明数据底座越弱,也越该警醒。把默认值的占比当成数据成熟度的反向指标,比把它当成省事工具更有价值。
还要看清它在两个阶段的角色差异:过渡期只报告不缴费,默认值仅影响报告口径;正式期涉及实际清缴,套默认值直接推高证书支出。同一份默认值,在正式期的代价被放大数倍,这也是为什么正式期更要把实际值做扎实。把阶段差异记牢,才能理解”早建数据”的紧迫性。
二、核心要求拆解(适用条件清单)
下面五项是默认值实际适用的条件与约束,企业可据此判断自己哪些部分会落入默认值路径。
- 条件一 无经核查实际值:当某产品或部分嵌入排放无法提供认可核查机构核验的实际值时,才落入默认值路径。
- 条件二 部分缺口亦可:不必整份声明全用默认值;某一产品、某段排放源缺实际值,仅该部分套用,其余仍可用实际值。
- 条件三 须标注依据:使用默认值的部分,须在声明中注明适用及法规依据,不能无声替换。
- 条件四 保守偏高:默认值约第90百分位,高于行业典型实际值,直接推高应缴证书。
- 条件五 特殊品类:氢、电力等品类有专门处理,不适用一般阈值逻辑,须按对应规则核对。
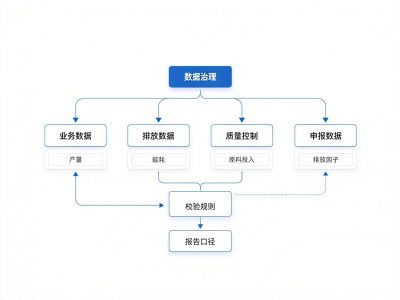
判断”哪里会被套默认值”,实操中看三处:一是有无经核查声明覆盖该产品;二是台账能否支撑该排放源的实际核算;三是缺失部分是否已在声明中标注依据。三处任一不满足,对应部分就落入默认值。好消息是,这个过程可以逐步推进——今年先把主力产品转成实际值,明年再补长尾品类,不必一步到位,但每多转一块,证书成本就降一块。
三、常见误解澄清
误解一:默认值是”标准值”可随意用。它本质是兜底算法,法规导向是优先用实际值。长期依赖默认值,既多缴又向客户释放”数据能力弱”的信号,并非合规的优选项。
误解二:默认值和实际值差不多。保守加价使默认值明显高于多数企业的真实强度,差额往往数倍于当年核查服务费。把它当”差不多”,是在默默多交钱。
误解三:一直用默认值也没事。短期尚可,长期会让企业丧失实际值红利,且在欧盟客户碳尽职调查中被扣分。默认值应是临时状态,而非长期策略。
误解四:默认值只在正式期才重要。过渡期虽不缴费,但这一时期报告的口径直接影响正式期首年能否用实际值。过渡期就习惯用默认值的企业,正式期要补的数据链更长,代价更高。把默认值管理前置到过渡期,才是低成本路径。
四、与相邻概念的关系
默认值区别于实际值:实际值来自企业台账并经核查,默认值来自法规预设,二者在申报中此消彼长——你能提供实际值的部分,就不该用默认值。默认值也区别于基准值(benchmark):基准是行业参考水平,默认值是带保守加价的兜底数,后者更”贵”。在过渡期与正式期,默认值都作为缺口填补工具存在,但正式期因涉及实际清缴,用默认值的代价被放大,更凸显实际值的重要性。
把代价量化一下更易理解:假设某产品实际强度低于默认值对应的水平,差出来的部分乘以当年CBAM因子与证书价,就是每年多缴的证书。随着因子从2026年的2.5%爬升到2034年的100%,这份差额会被逐年放大数十倍。今天图省事多用默认值,明天要为之付出复利式的成本——这也是默认值管理值得前置投入的根本原因。
五、企业落地要点
对待默认值,最务实的态度是”能避则避”。其一,建立MRV台账并持续记录能耗、电力与过程排放,把可核算的部分尽量转为实际值;其二,对暂无法核算的环节,明确标注默认值适用与依据,保留可追溯说明;其三,把”被套默认值”当成数据薄弱的预警,而非省事捷径;其四,提前约认可核查机构,确保实际值能及时核验。把默认值压到最小,申报的证书成本与合规信誉都会明显改善,企业也更能以真实水平参与欧盟市场的低碳竞争。
不同规模企业的默认值风险点不同:中小企业常因无台账整体暴露在高默认值下,优先做判定与起步记录就能大幅降险;大型企业若有复杂供应链,长尾品类易漏算,要靠统一归口管理。常见的错误,是把默认值当成”反正能交”的安心丸,直到客户问起实际排放才发现自己毫无数据。把默认值管理纳入年度合规节奏,而非临时应付,是规避这类被动的关键。
六、默认值自检清单
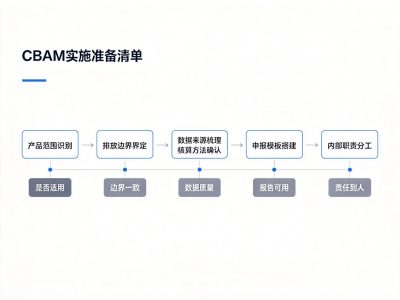
申报前可按这份清单自检:哪些产品已有经核查实际值;哪些排放源台账无法支撑实际核算;缺失部分是否标注默认值依据;氢、电力等品类是否按专门规则处理;默认值占比是否较去年下降。五项全过,说明数据底座在改善;若默认值占比居高不下,便是该加大实际值建设力度的明确信号。把这份清单当成每年复盘的标尺,默认值就会逐年退场,实际值的红利逐年显现。
如果想测算你当前被默认值覆盖的比例与可节省的证书空间,我们的合规团队可帮你做一份默认值暴露诊断,并给出转为实际值的路径。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6159/