面对欧盟碳边境调节机制,不少出口企业陷入两难:现在投入做CBAM合规,会不会白花钱?不做,又怕丢了订单。要不要”办”,本质上不是一个是非题,而是取决于你的产品是否在范围内、对欧出口是否持续,以及你是否愿意把碳成本纳入长期经营。很多企业在这一步反复纠结,反而错过了准备窗口,等客户真正要求时已经来不及。下面用结论、测算、画像与清单,帮你把这笔账算清楚,做出不后悔的判断,而不是在”办与不办”之间空转,把宝贵的时间消耗在犹豫上。不少企业后来发现,真正拖垮出海节奏的,不是合规本身,而是迟迟不决。
一、立场结论
一句话结论:只要你的产品落入CBAM适用范围且对欧出口具有持续性,那么”办”不是可选动作,而是维持欧盟市场准入的前提;反之,若出口量极小或产品不在范围内,则不必过早投入。真正要避免的,是因为犹豫而错过2026正式期前的准备窗口,导致被动采用高默认值或订单受阻。决策的核心,是把”要不要办”转化为”何时办、办到什么程度”,依据税则号与出口量两个硬指标做判断,而不是凭感觉或听信片面说法,更不能被”以后再说”的侥幸心理带偏。
判断”持续性”有个简单标准:如果未来三年你对欧出口计划稳定,且产品税则号落入范围,那就不应犹豫。CBAM的因子曲线已经写明了长期成本走势,越早锁定实际值数据,越能把不确定性变成可管理的固定成本,也越能在客户议价时掌握主动。
二、投入产出测算(场景)
下面用四类典型场景,把”办”与”不办”的账算到可操作层面,你可以对照自己的情况对号入座:
场景A持续对欧出口的钢铁/铝企业:首年准备成本(核查+咨询+数据)相对可控,而证书清缴虽2026年仅按2.5%因子计,但长期随因子攀升,及早沉淀数据可锁定较低的按实际值申报成本,产出是稳定的市场准入与客户信任。对这类企业,不办的成本远高于办的成本,且越晚办越被动,后期补数据的代价呈指数上升。
场景B偶发小批量出口:若单一年度累计低于50吨微量豁免门槛(氢与电力除外),可走豁免通道,投入极低;但仍需向主管机关登记并声明豁免,并非完全无动作,且一旦超门槛即触发义务,不能当作永久免办,要建立量纲预警。
场景C不在范围内或仅做内销:当前无强制义务,可保持关注,不必为CBAM单独立项,但建议保留基础数据能力以备范围扩展,免得将来措手不及,尤其是出口结构可能变化的企业。
场景D已收到欧盟客户数据请求:说明供应链正在洗牌,此时必须办,且应优先补全实际值数据,避免被替换为已合规的竞争对手,这类信号往往意味着订单已经和合规绑定。
三、适用企业画像
- 产品CN税则号落入AnnexI六大行业(水泥、钢铁、铝、化肥、电力、氢)且对欧有稳定订单,这是最硬的条件。
- 欧盟客户已要求提供隐含排放数据或核查声明,这是最直接的信号,比任何预测都可靠。
- 希望把碳表现转化为绿色溢价与议价能力,而非只被动应付,把合规当作竞争工具。
- 计划在未来数年持续经营对欧业务,愿把碳成本纳入战略,而非短期投机,能承受前期投入。
四、不适合的情况
若产品明确不在CBAM范围、对欧出口为一次性且量极小、或企业短期内退出相关市场,则不必现在就投入完整合规体系。但需要提醒的是,”暂时不办”不等于”永远不办”——欧盟已明确规划在2028年后扩展至约180种钢铝下游产品,范围只会扩大不会缩小,应保持跟踪。对这类企业,更合适的动作是建立轻量级的监测意识,而非重投入;一旦业务变化,能快速切换为准入状态,不至于从零开始,白白浪费已经积累的时间。比如一家仅做国内基建、偶尔有一两票边角料出口的企业,就不必为CBAM立项,但要在台账里留个备注,一旦出口结构变化立即复核。
五、决策清单
- 步骤一:用CN税则号核对产品是否落入适用范围,不确定时以主管机关判定为准,不要凭产品名称猜测。
- 步骤二:估算年度对欧出口量是否超过50吨门槛,注意是进口商年度累计口径,不是单票。
- 步骤三:判断对欧业务是否可持续(三年以上),决定是长期投入还是观察,避免冲动立项。
- 步骤四:盘点现有排放数据基础,评估准备难度与周期,避免低估导致后期被动。
- 步骤五:若前三步多为”是”,立即启动合规准备;若为”否”,列入观察清单定期复核,设置触发条件。
六、常见误区
误区一是”等客户催了再决定”,结果窗口期被压缩到不足以建数据;误区二是”把豁免当成永久免办”,忽略业务增长后门槛会被突破。把决策建立在税则号与出口量两个硬指标上,最不容易出错,也最经得起客户与海关的追问。很多企业的损失,不是来自办了合规,而是来自该办没办、或者办得太晚,等订单流失才追悔,那时再补数据的成本已不可同日而语。
七、决策后的行动路线
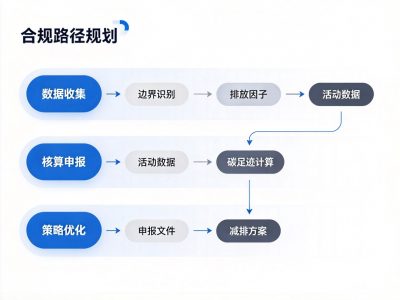
一旦决定要办,建议按”范围判定—数据体系—核查清缴”的顺序推进:先用两周锁定适用范围与排放边界,再用一至两个月搭建MRV台账并同步提交授权申请,把核查与整改并行,最后在年度节点前完成申报。这条路线能把不确定性控制在准备端,而不是留到通关环节爆发,也让你在面对客户询问时底气更足。务必把责任落到具体岗位,而非停留在口号,并把它写进年度经营计划。
八、给管理层的三条执行要点
要点一,把CBAM当成经营议题而非纯合规议题,由管理层定期过问,避免卡在某个执行层;要点二,在预算中单列长期证书敞口,不要只看首年准备费,否则会在因子爬升时被现金流吓到;要点三,把数据底座建设列为年度项目,使其可审计、可复用,而不是一次性应付。做到这三条,决策才不会反复横跳,合规投入也能真正转化为经营韧性。
如果还拿不准自己的产品要不要办,我们的团队可以帮你做一分钟适用范围初判与出口量门槛测算,给出明确的”办或不办”建议。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6136/