很多企业在算CBAM账时,只看到核查费、咨询费和未来的证书支出,却忽略了它背后能带来的经营价值。把CBAM合规当成”应付欧盟的被动成本”,往往会低估它的战略意义。在绿色贸易壁垒抬升的背景下,合规正在从成本中心转向竞争力来源。站在企业视角,主动做好CBAM认证(即完成授权、排放核查与数据体系),至少能带来三大核心价值:守住市场、转化成本、沉淀能力。本文把这三点讲透,并附上落地路径、适用边界与管理层沟通话术,帮你看清合规之外的回报,也帮管理层把这笔投入讲清楚。
一、核心价值一:守住欧盟市场准入与客户信任
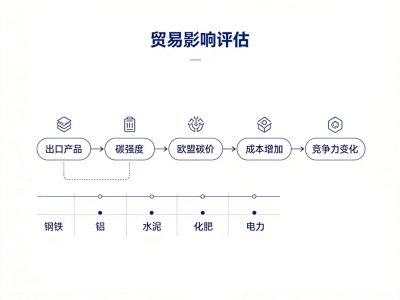
CBAM正式期自2026年起运行,进口商需要授权资格、经核查的排放数据与年度清缴记录才能顺畅通关。对企业而言,提前完成合规准备,意味着你的产品不会因为缺数据、被退回或被迫套用高默认值而卡在供应链环节。更现实的是,越来越多欧盟采购商把”能否提供可信排放数据”列为合作门槛,主动合规就是一张进入优选供应商名单的入场券,直接影响订单的稳定性与续约率。在客户做供应链洗牌时,有数据、有核查的企业更容易被保留,而没有准备的企业可能一夜之间丢失渠道,这种隐性损失往往数倍于合规投入,却很少有人提前计入风险账。
二、核心价值二:把碳成本转化为议价与定价权
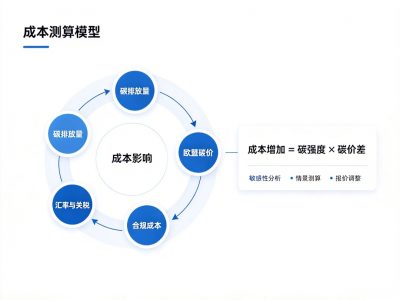
碳成本正在成为国际贸易的新变量。当你的排放数据清晰、实际值低于行业默认值时,你交付的CBAM证书负担更轻,这本身就构成成本优势。更进一步,若你能在原产国已付碳价并留存经认证凭证用于抵扣,还能把这部分成本透明地转译为报价依据。在绿色采购偏好上升的欧洲市场,可验证的低碳表现正在变成议价筹码,而非单纯负担。同等报价下,低碳可追溯的产品更容易拿到订单,也更容易在招标中胜出,把合规投入变成了销售话术里的底气,让前台销售与后台合规形成合力,而不是互相指责成本太高。
三、核心价值三:倒逼内部减碳、沉淀数据资产
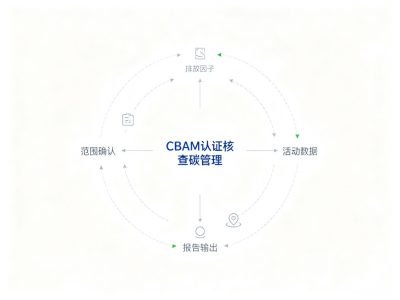
CBAM要求的是”隐含排放”的全流程核算,这倒逼企业把过去模糊的能耗、电力与过程排放真正量化。建立MRV台账的过程,本身就是一次能源与工艺的体检:哪些环节高耗能、哪条产线有减排空间,会一目了然。这套数据资产不仅能服务CBAM,还能支撑内部的节能降本、绿色金融与ESG披露,其价值远超一次合规动作本身,是面向低碳经济的长期能力。未来范围扩大时,先建好数据底座的企业几乎可以零成本切换,后建者则要补课,差距会在客户选择中显现,形成难以追赶的先发优势,这种优势是竞争对手短期内买不到的。
四、如何把三大价值落地(三步)
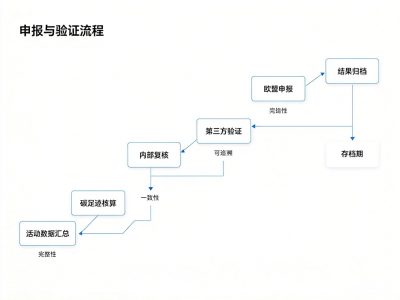
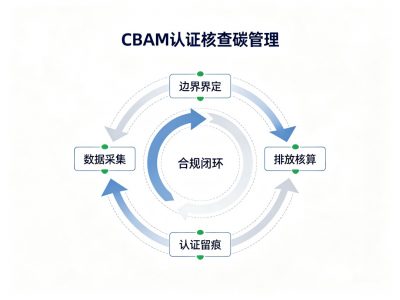
价值不会自动发生,需要主动经营。环节一是范围判定,用税则号确认产品是否落入适用边界,避免漏判或过度准备;环节二是数据体系,建立MRV台账并把能耗、电力与过程排放持续记录,这是三大价值共同的底座;环节三是核查与展示,取得经核查的排放声明,并把它转化为客户沟通与报价中的可信素材。三步环环相扣,跳过任何一步,价值都会打折。建议企业指定一个跨部门牵头人,把合规、销售、能源部门拉到一起,而不是让某个岗位单打独斗,否则很容易在部门墙之间把价值耗散掉。
举个连贯的例子说明三步如何同时兑现三块价值:某钢厂先用法税则号确认螺纹钢落入范围,明确”要办”(价值一落点);再把轧钢与热处理工序的天然气、电力消耗按月建档,形成可追溯的MRV台账(价值三落点:数据底座);随后取得核查声明并用于客户报价,证明自身强度低于默认值,证书负担更轻(价值二落点:议价)。三步走完,同一笔投入同时兑现了三块价值,而不是割裂的三笔花费。这也是我们强调”先建底座、再释放价值”的原因——顺序错了,价值就会互相抵消,投入也容易沦为纯成本,被管理层视为负担。
五、常见误区与适用边界
误区一是”等客户催了再办”,结果是临期数据补不齐、被迫用高默认值,既多缴又丢单。误区二是”只买证书不看数据”,但2026年后实际值核查趋严,没有数据底座的清缴难以持续,后续年审也会反复踩坑。还要澄清适用边界:三大价值主要面向持续对欧出口、且产品落入范围的企业;若出口量极小或仅做内销,价值有限,应按观察清单处理,而不是盲目投入。把合规拆成”范围判定—数据体系—核查清缴”三步,先投入数据底座,再逐步释放价值,是稳妥的路径,也能让每一分钱都花在刀刃上。
六、不同规模企业的价值侧重
对中小企业,价值一(守住准入)往往最紧迫,先确保不被供应链淘汰;对大型企业,价值三(数据资产)的杠杆更明显,可支撑集团级的节能与绿色金融。对中等规模企业,则更看重价值二的转化节奏——在扩产与出海同步推进时,把证书负担压到行业低位,能直接改善报价竞争力。三类企业节奏不同,但底层逻辑一致:先有数据,再谈价值。无论规模,越早把CBAM从成本项重新理解为能力项,回报越可观。当范围在2028年后扩大时,今天打下的数据底座会成为明天争夺订单的壁垒,让投入产生跨周期的复利,而不是一次性沉没成本。把合规当作一次性动作还是长期资产,决定了它能回报你一次还是多次,这笔账值得管理层在预算会议上算清楚。
七、给管理层的价值沟通话术
当内部对投入有争议时,可以用三句话讲清:一句讲准入——不做可能丢单;一句讲成本——数据好则证书少缴;一句讲资产——数据可复用、可支撑融资与ESG。把这三句写进经营会议纪要,争论往往会平息,因为价值已经被量化到决策语言里,而不是停留在”合规部门又要花钱”的模糊印象。真正成熟的企业,已经把CBAM纳入战略议题,而非临时救火。
如果希望把CBAM合规真正转化为贵司的市场与成本优势,我们的团队可以从范围判定与数据体系设计入手,帮你把三大价值逐条落地。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6133/