CBAM证书的解决方案,远不止”到2027年买一批证书”这么简单。证书只是链条末端的一个动作,前面牵着数据归集、核查、申报、抵扣四道工序;往后看,CBAM因子比例逐年爬升,2026年只需按2.5%计义务,2034年才到100%——中间的每一年,成本都在变厚。本文把CBAM证书解决方案拆成”是什么、为什么、流程、要求、落地路径”五层,给企业一份可以直接排期的施工图。
一、解决方案是什么:从数据到清缴的一整套工程
CBAM证书解决方案,指围绕”算得准、报得上、缴得清”三个目标,覆盖范围判定、数据归集、核算、核查配合、年度申报、义务测算、购证清缴、档案管理的成套做法。它的适用边界很清晰:产品属于水泥、钢铁、铝、化肥、电力、氢六大行业,CN税则号落入Annex I,且对欧出口;不在这个边界内的产品,不需要这套方案。
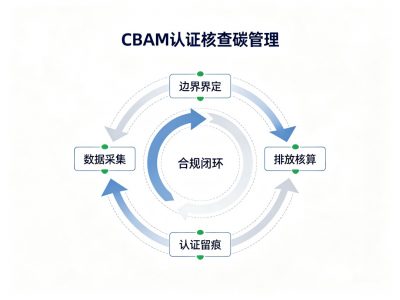
它与”单点服务”的区别在于:单点服务解决一个动作,整体方案解决一条链路。证书环节的任何卡壳——数据缺口、核查延误、申报退回、抵扣凭证缺失——最终都会表现为同一个结果:清缴受阻。把四道工序与证书绑在一条线上管理,是解决方案的本意。
对多数非欧盟企业,方案还包含一层身份安排:自身通常不作为申报主体,而是作为数据提供方,支撑欧盟进口商或其授权代表完成申报。身份不同,责任边界不同——数据质量的责任在出口方,申报与清缴的责任在进口方,两边的接口要在方案里写明。
方案的颗粒度也因企业而异:产品单一、出口量小的企业,方案可以压缩到”范围确认加一套台账”;产品线多、市场结构复杂的企业,则需要分产品、分税则号、分数据源的多层结构。规模不同,工序相同,深度不同——照搬别家的方案模板,往往漏掉的正是自己的特殊项。
二、为什么需要整体方案:证书挂在四个依赖上
证书义务不是孤立的,它挂在四个依赖上:一是数据依赖,应缴数量由经核查实际排放决定;二是时间依赖,年度申报每年9月30日截止,首次年度申报覆盖2026年度、截止2027年9月30日;三是凭证依赖,抵扣与授权都要有经认证的文件;四是预算依赖,购证要真金白银,2026年首季度价格€75.36/tCO₂e。四个依赖任何一个断裂,清缴都完不成。
系统性风险的典型样貌是这样的:2026年不购证,企业便以为无事可做,数据体系不建、台账不齐;到了2027年真要购证时,实际值拿不出来,只能适用约第90百分位的保守默认值——同样的排放,缴得比别人多。链条末端多缴的钱,根子在链条前端没打的桩。整体方案的价值,就是把风险前置消化。
换个角度说,CBAM证书的解决方案本质是”用确定性对冲爬坡”:因子比例从2.5%爬到100%是确定的,价格随EU ETS波动是确定的,尚不确定的是企业自己的数据质量与流程成熟度。方案要做的,就是把最后一个不确定项变成确定项。
三、全流程概览
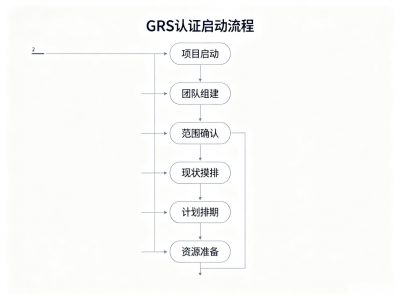
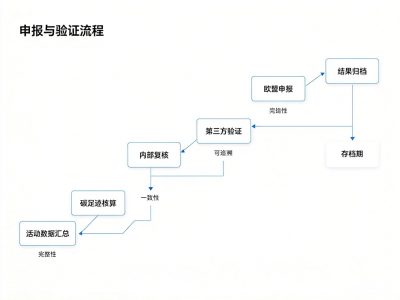
一套完整的CBAM证书解决方案,按六个阶段推进:
- 阶段一,范围判定与授权:核对CN税则号与50吨门槛(氢与电力除外),确认授权资格;授权申请约120天,属于整条链上的长周期前置环节;
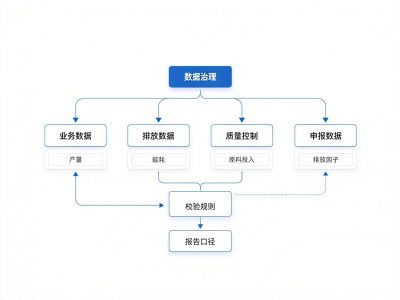
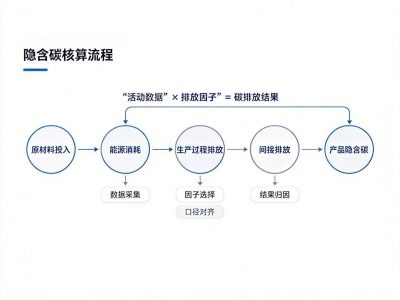
- 阶段二,数据归集与核算:建立排放台账,按Implementing Regulation(EU)2023/1773口径归集实际排放,产品级数据与税则号一一对应;
- 阶段三,核查:委托认可核查机构核验,取得经核查声明,这是申报与购证共用的数据底座;
- 阶段四,申报与义务测算:年度申报按9月30日截止执行,算出应缴证书吨数,同步主张抵扣;
- 阶段五,购证与清缴:2027年2月1日证书销售开启后,按申报结果购证上缴;
- 阶段六,档案与复判:归档申报回执、核查声明、抵扣凭证、购证记录,逐年复判范围与门槛。
六个阶段里,前三个是”备料”,后三个是”开火”——备料期长、动作密,开火期短、金额集中。把备料期提前,是落地路径设计的核心思路。
四、关键要求速览
- 范围要求:以CN税则号判定,覆盖六大行业并延伸至部分下游产品;
- 数据要求:实际值经核查方可用,缺失部分按默认值处理并注明依据;
- 时间要求:授权约120天、年度申报每年9月30日截止,两件事都要倒排;
- 凭证要求:抵扣凭经认证凭证主张,授权文件须在有效期内;
- 资金要求:按因子比例逐年爬坡(2026年2.5%至2034年100%),预算要按年递增留足。
五条要求背后是同一套逻辑:先把边界划清,再把数据做实,然后按时间轴推进,全程留痕。这份速览清单适合贴在项目组的看板上,逐条打勾。
五、落地路径:分阶段施工
启动期(现在至2026年上半年):把范围、授权、台账三件事落地。范围判定决定后面所有工序的对象;授权申请周期约120天,启动越晚越被动;台账从眼下就开始归集,别等申报临近才回头凑数。
建设期(2026年内):跑通”核算—核查—申报”全流程。2026年虽无需购证,但年度申报照交、义务测算照做——这是全流程的实战演练,也是2027年购证的数据预演。把演练当正式,正式时才不会慌。
运行期(2027年起):进入”申报—购证—清缴”的年循环。每年按申报结果购证,按因子比例清缴,按复判清单过范围。这个阶段追求的不是快,是稳——同样的动作每年重复,逐年精确。
常见问题有两个。其一是”先买证再说法”——证书按申报结果购买,没有申报就没有购买依据,顺序不能倒;其二是”数据年年重来”——台账体系建好后,第二年的边际成本会明显下降,重复建设的浪费比投入更伤。
资源与预算的配置建议:把大头投在数据体系上。它一次性投入、多年复用;购证支出则按因子比例刚性递增。前轻后重的成本结构,决定了准备越早越省。
还有一个组织问题要提前想:CBAM证书的落地不是某一个部门的事。生产提供能耗与工序数据,财务对接价格与成本,关务管税则号与进口商信息,出口与销售盯着欧盟客户的要求——牵头人不定、接口人不明,是方案落空最常见的原因。开工前列一张责任矩阵,比事后补救便宜得多。
如果你需要一份CBAM证书的落地排期表,我们的团队可基于你的行业、出口节奏与数据现状,逐节点标注动作、责任人与验收点。
发布者:Kevin,转转请注明出处:https://www.sa8000cn.com/6280/