投入、产出、损耗三项对不上,含量再高也开不出交易证书
一、导语
物料平衡表是GRS审核里最容易被退回的一张表。它不长,难在三个数要同时对得上:进来了多少、出去了多少、中间损耗了多少。很多工厂把含量算得很准,却栽在损耗率上——回收料和原生料的损耗不一样,用同一个数填,审核员一算就露馅。本文讲清这张表的字段逻辑、损耗怎么处理、审核员怎么复核。
二、基础认知:物料平衡表在证明什么
物料平衡表要回答的只有一个问题:你声称卖出去的这批再生产品,里面的再生料是从哪批进来的、数量是否对得上。它是产销监管链的数量底稿,交易证书上的每一个数字都要能落到这张表上。标准对链条的要求是自回收阶段起每个环节都要认证,一直到最后一手B2B卖家,所以每个站点都要有自己的那份账。
三个常见误解值得先澄清。其一,以为物料平衡表只是给审核员看的一份表格——实际上它是日常台账,审核只是抽查某个时间切片。其二,以为只要总量对就行——标准要求消费前与消费后的含量百分比须在每个认证站点按批次分别记录,并体现在交易证书上,合并填报会被要求重算。其三,以为损耗率可以统一取经验值——当回收料与原生料的生产损耗率可能存在差异时,标准明确要求通过物料平衡公式处理并体现计算过程。
三、深度洞察
3.1底层逻辑:为什么品牌认这张表不认检测报告
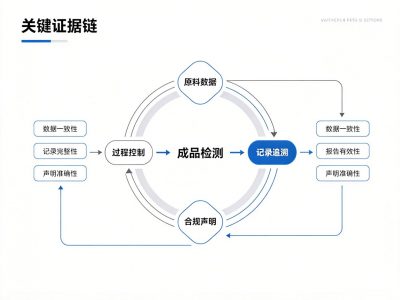
再生含量目前没有一个可靠的成品检测法能直接读出百分比,所以含量只能靠”投了多少、出了多少”倒推。这就决定了物料平衡表是含量宣称的算术基础,检测报告反而是辅助。对品牌来说,这张表的价值在于可复核:只要台账连续、单据齐全,第三方就能从成品一路回溯到回收料批次,这是任何一份检测报告都替代不了的。
3.2审核员视角:复核动作与不公开的坑
审核员的复核不只看表本身。认证程序要求,针对材料回收商,应审查财务记录与购销材料记录的关联性,以验证所购所售再生料与GRS材料的数量。含义很直接:表上的数要和发票、磅单、出入库单、银行流水对得上,只做一张漂亮的表没有用。
几个不在表格栏目里但经常被追问的点:一是批次颗粒度,投入与产出要能按批次对应,不允许跨批混算后只报一个总数;二是期初与期末库存,跨审核期的在制品和库存要交代清楚,不能凭空消失;三是委外加工,外发到未认证或分包环节的料要有出入库记录,否则链条中间会出现空白。
最容易被忽略的坑是跨标准重复计算。若同一批料在多个认可回收含量的标准下做了宣称,认证机构会在数量核对中一并纳入这些标准,评估其他标准下的宣称与相关记录,确保产品没有被重复计算。所有标准下宣称的总量不得超过实际购买量,这是一条硬红线。
3.3行业趋势:从年度核对走向批次级追溯
过去做一次年度数量核对就能过关,现在头部品牌要求的是批次级可追溯,甚至要求工厂开放系统导出的原始记录。更远的变化是标准整合——Textile Exchange已发布Materials Matter Standard,2026年12月31日生效、2027年12月31日起对符合条件的Tier 4强制,GRS等旧标准的范围证书将按既定时间表撤销或收窄。台账颗粒度越细,将来迁移越省力。
四、决策赋能
4.1值不值得做:投入产出的粗略测算
填表本身不花钱,花钱的是把单据体系补齐。主要投入在三处:出入库单据与磅单的规范化、批次编号规则的统一、月度核对的人力。若企业已有ERP且能按批次出数,边际成本很低;若靠手工台账,则需要先把编号规则定下来。具体认证费用以认证机构报价为准。
收益侧同样反着算。物料平衡对不上,直接后果是当批交易证书开不出来,下游拿不到带宣称的货;若已交付后被追溯发现,可能面临品牌方索赔。把一次失败的成本摊到日常核对工时上,结论通常是越早规范越划算。
4.2适合谁:哪类企业最该先把表做扎实
三类企业优先级最高:一是混纺或多组分生产的企业,同一条线上跑不同含量配方,批次边界一模糊就算不清;二是委外环节多的企业,织造、染整、后整理分散在多地,任何一段缺记录都会出现断口;三是含量贴近门槛线的企业,比如常年卡在50%上下——一旦算错,产品专属标签资格随之失去。
4.3失败率最高的环节与避坑清单
- 损耗率一刀切:回收料与原生料损耗率可能有差异时,须在物料平衡公式中体现计算过程,不能统一取经验值。
- 消费前与消费后合并填:两者比例须按批次分别记录并体现在交易证书上。
- 单据与表对不上:财务记录与购销记录会被交叉核对,发票、磅单、出入库单要能闭环。
- 跨批混算:投入与产出按批次对应,不允许只报总数。
- 期初期末库存不交代:跨审核期的在制品与库存要有明确台账。
- 委外段留白:外发加工的料要有出入库记录,避免链条出现空白。
- 多标准重复算:所有标准下宣称的总量不得超过实际购买量。
五、vs竞品:一张清单看懂差异
- 核算单元:GRS——每个认证站点按批次核算,链条自回收阶段至最后一手B2B卖家;RCS——同为按站点按批次;OCS——核算有机纤维投入与产出的对应关系;纯内部台账——无统一单元,随企业内部口径。
- 含量记录方式:GRS——消费前与消费后百分比分别记录并体现在交易证书上;RCS——同样分别记录;OCS——记录有机纤维比例;纯内部台账——通常只记一个总数。
- 损耗处理:GRS——两类料损耗率可能有差异时须用物料平衡公式体现差异;RCS——同样要求;OCS——按有机料投入产出差计算;纯内部台账——多取统一经验值。
- 第三方核对:GRS——年度审核中审查财务记录与购销记录关联性以验证数量;RCS——机制相同;OCS——按站点审核;纯内部台账——无外部核对。
- 证书载体:GRS——范围证书加逐批交易证书;RCS——同样;OCS——同样采用范围证书与交易证书;纯内部台账——无证书。
- 门槛与标签:GRS——回收含量≥20%方可认证,≥50%才有资格使用针对具体产品的GRS标签;RCS——≥5%即可认证;OCS——按有机含量分档。
一句话判断:如果只是为了对外讲故事,内部台账够用;只要涉及交易证书与下游宣称,就必须走GRS或RCS那套能被第三方复核的账。
六、实施路径:从0到1全过程
第一阶段:定编号规则(1周)
先把批次编号定死:进厂回收料批、生产工单批、成品出货批三者要能互相引用。编号规则一旦确定,后续所有单据都带同一个批号,核对时才拉得出来。
第二阶段:把单据补齐(2-3周)
检查每批投入是否都有对应的交易证书、磅单与入库单,每批出货是否有出库单与发票。缺的单据按批次逐条补,补不了的要写明原因并在台账中标注。同时把进厂检验记录与批次号关联起来。
第三阶段:把损耗算清楚(2-3周)
分别统计回收料与原生料在各工序的实际损耗,若存在差异,按标准要求在物料平衡公式中体现计算过程并留档。不要套用同一经验值,也不要在表里直接填一个倒推出来的数。
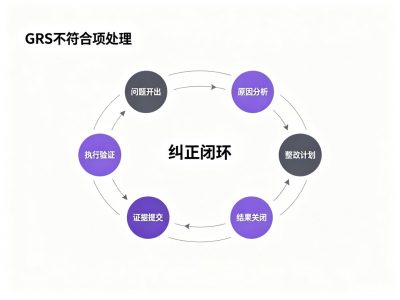
第四阶段:月度自核并迎接年度审核(持续)
每月跑一次投入产出核对,发现差异当月查清而不是攒到年底。年度审核前做一次全期复核,确认期初库存、本期投入、本期产出、期末库存四段闭合。整体搭建周期通常8到12周。
七、为什么选我们
我们做物料平衡辅导的顺序是反的:不从表格入手,先从单据入手。因为表格填错通常不是不会算,而是源头单据对不上——磅单丢了、出入库单没批号、委外段没记录。单据闭环了,表只是汇总。
第二步是帮客户把损耗算实。我们会按工序分别统计两类料的实际损耗并留档,让公式里的每一个数都能追溯到记录,而不是填一个好看的结果。第三步是做月度自核机制,把差异消灭在当月。我们不做承诺式服务,交付的是一套能与财务记录交叉验证的台账体系。
八、常见问题
1. 损耗率能直接填经验值吗?
当回收料与原生料的生产损耗率可能存在差异时,标准要求通过物料平衡公式体现计算过程,不能简单地统一取一个经验值。建议按工序分别统计并留档。
2. 消费前和消费后比例可以合并填吗?
不可以。标准要求在每个认证站点按批次分别记录,并体现在交易证书上。合并成一个总数通常会被要求重算。
3. 委外加工那段要不要做平衡?
要。外发环节的料要有完整的出入库记录,否则链条中间会出现空白,数量核对时会被追问。委外方是否持证、以何种身份参与,需与认证机构确认。
4. 一张表能覆盖多个标准吗?
可以在同一台账里分栏记录,但要注意认证机构会在数量核对中纳入所有认可回收含量的标准,确保产品没有被重复计算。所有标准下宣称的总量不得超过实际购买量。
5. 含量算到50%以上有什么用?
回收含量≥20%的产品方可认证,但只有含量≥50%的产品才有资格使用针对具体产品的GRS标签。对需要面向消费者做标签宣称的企业,这条线决定了能不能挂标。
发布者:Kevin,转转请注明出处:https://www.sa8000cn.com/6337/