📖 导读:EN15343从一个相对”小众”的欧洲塑料追溯标准,迅速成长为出口欧盟塑料制品的必备认证。本文深入其底层逻辑,从欧盟循环经济战略、塑料税经济杠杆、供应链合规传导三个层面,解析”为什么欧洲市场都在推”这个根本问题。
一、底层逻辑一:欧盟循环经济战略的”指挥棒”
EN15343不是孤立存在的。它是欧盟整体循环经济战略体系中的一个技术执行工具。理解EN15343,必须要先理解欧盟的”循环经济顶层设计”。
欧盟循环经济的”三步走”设计
- 第一步:设定目标(政策层) — 欧盟《循环经济行动计划》、PPWD(包装和包装废弃物法规)设定再生含量目标
- 第二步:建立标准(技术层) — CEN等标准机构制定统一的技术标准(如EN15343),确保同一把尺子量天下
- 第三步:经济杠杆(税收层) — 各国通过塑料税等财政工具,让”不环保”变得昂贵
EN15343就处于”第二步”的核心位置——它为整个循环经济体系提供了”可信度”。没有统一的可追溯性标准和再生含量计算方法,品牌商无法证明其再生含量声明,政府无法征税或免税,消费者无法做出知情选择。
二、底层逻辑二:塑料税——让市场”不得不”遵守
塑料税是EN15343认证需求暴涨的直接推手。它的设计逻辑非常精巧:
- 征税基础:对不可重复使用的塑料包装征税(西班牙€0.45/kg,英国£210.82/吨)
- 优惠政策:含有经认证再生含量的产品可以等比例减免税收
- 认证要求:再生含量必须基于经认可的第三方认证(西班牙要求UNE-EN-15343)
- 自验证不可接受:企业自我声明不再被认可——这就是EN15343成为”刚需”的根本原因
🎯 逻辑链条:
塑料税方案 → 征税/免税经济诱因 → 企业需要证明再生含量 → 自我声明不被认可 → EN15343第三方认证成为”唯一选择”
三、底层逻辑三:供应链合规压力的层层传导
EN15343的”推力”还体现在供应链内部的合规传导机制上:
- 欧盟立法层:PPWD设定再生含量目标,CSDDD要求供应链尽职调查
- 成员国政府层:各国制定塑料税政策和执法机制(西班牙Law 7/2022是最典型案例)
- 品牌商层:欧洲大型品牌商(如联合利华、雀巢、宝洁)需要满足采购合规要求,将EN15343列入供应商准入条件
- 贸易商/进口商层:中国出口商被欧洲客户要求提供EN15343证书
- 制造商层:中国塑料制造企业被迫启动EN15343认证
- 回收到上游层:造粒厂、废料回收商也被卷入认证链条(EN15343要求全链条追溯)
这种合规压力是从欧盟国家向供应链上游层层传导的,每个环节的企业都不敢掉以轻心。
四、EN15343的”护城河”效应
EN15343认证的底层逻辑还有一个关键的“护城河”效应:它是”准入门槛”而非”竞争差异”。一旦大多数企业获得认证,未获得认证的企业就会被排除在市场之外。
📊 市场趋势:
- 2023年:只有少数领先企业了解EN15343
- 2024-2025年:西班牙塑料税生效,需求爆发
- 2026年(现在):EN15343已成为出口欧盟塑料制品的“准入标配”
- 2027-2028年:预计将全面普及,未认证企业几乎无法进入欧盟市场
五、谁在”推”EN15343?利益相关方驱动分析
- 欧盟委员会:推动循环经济立法框架(PPWD、CSDDD等),需要统一的技术标准来支撑政策落地
- CEN(欧洲标准化委员会):制定和维护EN15343标准,提升欧洲标准化体系的影响力
- 成员国政府:通过塑料税创造财政收入,同时借助认证体系减少废塑料污染
- 认证机构(SGS/Intertek/TUV):提供EN15343认证服务是新的业务增长点,主动宣传推广
- 大型品牌商:需要可信的供应链ESG数据来满足自身可持续承诺和监管要求
- 环保组织:推动更严格的塑料回收政策和认证要求
💡 核心洞察:EN15343不是被单一力量推动的,而是政策、经济、技术、市场、社会多方力量共同作用的结果。这种”合流效应”意味着它的影响将是长期且不可逆的。
六、欧洲VS中国:认知差距与机会窗口
目前存在一个显著的”认知差”:
欧洲市场:EN15343已接近”基础必备”阶段,没有认证的企业正在快速失去业务机会
中国制造企业:仍有大量企业对EN15343的认知停留在”听说过、不太懂、先看看”的阶段
⏳ 机会窗口:这个认知差意味着最先完成认证的企业将获得”先发优势”——更快的客户响应速度、更强的议价能力、更稳固的供应商地位。随着认证基数增大,”护城河”效应会越来越明显。
七、总结:EN15343的四大底层逻辑
- 🌍 逻辑一(政策层):欧盟循环经济战略需要可量化的技术标准作为执行抓手 — EN15343就是这个”抓手”
- 💰 逻辑二(经济层):塑料税创造了”不认证就要多交税”的直接经济压力 — 企业是理性的
- 🔗 逻辑三(供应链层):合规压力从欧盟品牌商层层传导到中国制造企业 — “你不认证,客户就不下单”
- 🏰 逻辑四(市场层):认证一旦成为准入门槛,就形成了“护城河”效应 — 先跑者占优势
理解了这四个底层逻辑,就能明白为什么EN15343不是”一阵风”,而是中国塑料企业出口欧盟的长期性、系统性要求。现在开始行动的每家企业,都在为自己的欧盟市场份额构建一道坚实的护城河。
八、欧盟主要法规时间线与EN15343的关系
EN15343不是孤立存在的标准,它是欧盟一系列环保法规体系中的关键一环。理解这些法规的演进时间线,可以帮助企业更清晰地把握认证的战略价值,以及在什么时间节点需要采取什么行动。
2018-2022年:政策框架搭建期
- 2018年:欧盟发布《循环经济中的塑料战略》,首次提出”所有塑料包装到2030年实现可回收或可重复使用”的目标。这是EN15343需求的”第一块基石”
- 2019年:欧盟《一次性塑料指令》(SUP Directive)生效,禁止部分一次性塑料制品,推动替代材料和再生材料的需求。该指令为后续的塑料税政策奠定了民意和政策基础
- 2020年3月:欧盟发布新版《循环经济行动计划》(CEAP),明确将塑料列为优先领域。EN15343作为塑料可追溯性和再生含量计算的技术标准,被正式纳入循环经济的政策工具箱,开始了从”行业标准”向”政策工具”的转变
- 2022年11月:欧盟PPWD(包装和包装废弃物法规)修订提案发布,设定了塑料包装中再生含量的强制目标——到2030年达到30%,到2040年达到50%。这直接推动了EN15343认证需求的爆发,因为企业需要可操作的认证标准来证明合规
2022-2024年:塑料税实施与认证需求爆发期
- 2022年4月1日:英国塑料包装税(PPT)正式实施,税率£210.82/吨,含再生量≥30%可免税。虽然不是欧盟成员国,但英国的举措极大地推动了全球塑料税的讨论,也为欧盟国家的政策制定提供了重要参考
- 2023年1月1日:西班牙Law 7/2022正式生效,对不可重复使用的塑料包装征收€0.45/kg的税收,要求基于UNE-EN-15343认证申请免税。这是EN15343认证需求爆发的”引爆点”
- 2024年1月:西班牙税务机关宣布企业自我声明不再被接受,EN15343认证成为唯一合规途径。SGS等机构收到海量认证咨询
- 2024年7月:欧盟《企业可持续发展尽职调查指令》(CSDDD)正式通过,要求品牌商对供应链的ESG表现进行尽职调查。该指令将ESG合规压力从品牌商传导至上游供应商,间接推动了EN15343认证的需求
- 2024年9月:SMETA 7.0发布,进一步强化了环境管理和商业道德的要求,与EN15343的环保属性形成互补
2025-2027年:法规趋严与认证标准化期
- 2025年:欧盟PPWD修订版进入关键立法阶段。预计将建立统一的再生含量计算方法和验证框架,EN15343将成为全欧盟范围的强制性认证基础。这是欧盟塑料法规从”碎片化”走向”统一化”的关键转折点
- 2025年7月:SMETA费用从£150调整为£185,反映审核成本上升和需求增长
- 2026年:意大利塑料税逐步开始实施,更多欧盟成员国跟进制定各自的塑料税政策。EN15343的需求持续升温,认证排期进一步延长
- 2027年:Textile Exchange预计发布MMS(Material Matter Standard)替代GRS。虽然不直接影响EN15343,但表明全球回收标准体系正在走向整合
2028-2030年:目标达成与常态化期
- 2030年:欧盟PPWD设定的首个再生含量目标(30%)到期考核。届时,EN15343预计已成为出口欧盟塑料制品的”标配”认证,没有认证的企业将无法进入欧盟市场
- 长期趋势:随着欧盟”碳中和”目标(2050年)的稳步推进,塑料回收和再生材料的法规要求只会越来越严格。EN15343作为塑料含量认证的核心标准,其战略重要性将持续上升并成为出口欧盟的基础门槛
📅 时间线核心启示:从2018年到2030年,欧盟的塑料法规体系经历了从”框架搭建”到”工具落地”再到”目标实现”的完整演进。EN15343作为技术执行工具,其需求随着政策推进而快速增长。当前(2026年)正处于”需求爆发期”的中段——市场窗口仍然开放,但竞争已经日益激烈。对于尚未获得EN15343认证的中国塑料企业而言,现在行动还可以赶上”第二波红利”,仍然有机会在市场中占据有利位置。如果等到2027-2028年PPWD修订全面实施后再行动,届时认证排期可能长达一年,将严重影响企业的欧盟市场拓展计划和客户关系维护。
九、对中国塑料企业的行动建议
基于以上分析,以下是一份针对中国塑料企业(出口欧盟市场)的分级行动建议,企业可根据自身的规模、出口市场和发展阶段选择最适合的行动路径。分级建议的目的是帮助企业将有限的资源集中在最关键的事情上,避免”一刀切”的无效行动。
优先级A:紧急行动(未来3个月内启动)
适用企业:
- 已经开始接到欧洲客户要求提供EN15343证书的
- 产品出口西班牙,且年出口量超过50吨的
- 主要客户是欧洲大型品牌商的
- 年对欧出口额超过500万元人民币的
行动清单:
- 立即启动认证准备:联系认证机构(建议首选SGS,确认其ENAC认可资质)和咨询公司,立即启动认证流程。不要再观望等待
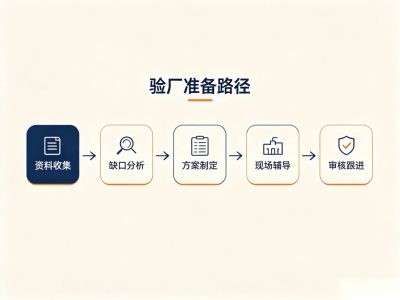
- 开展差距分析:对照EN15343六大要素(输入材料控制、再生流程控制、再生塑料特征、可追溯性、质量保证、再生含量计算),评估现有管理体系的差距
- 建立追溯体系:设计并实施”一码到底”的追溯编码系统,这是EN15343认证中最核心、最耗时的工作
- 完成供应商评估:对现有原料供应商进行全面评估,确保所有供应商具备合法资质
- 同步客户沟通:及时向欧洲客户通报认证进度,争取客户的理解和支持。有些客户甚至可以提供认证费用的补贴或分担
优先级B:重点准备(未来6个月内启动)
适用企业:
- 产品出口欧盟多个国家,但尚未直接收到客户认证要求
- 年对欧出口额在100-500万元人民币之间
- 企业内部已有ISO 9001或ISO 14001管理体系基础
行动清单:
- 内部培训和知识储备:安排1-2名员工参加EN15343标准培训,培养内部认证人才
- 管理体系预搭建:利用现有的ISO管理体系基础,开始预搭建EN15343所需的文件体系和记录表格
- 供应商管理优化:逐步优化原料供应商管理流程,建立合格供应商名册
- 预算编制:将EN15343认证费用纳入下一年度的财务预算规划,确保有充足的资金支持
- 市场调研:了解主要出口市场的塑料税政策变化,选择最合适的认证机构。建议重点调研西班牙、英国、意大利三个市场的政策差异
优先级C:前瞻布局(12个月内启动)
适用企业:
- 产品以国内市场和东南亚市场为主,欧盟市场占比较小
- 年对欧出口额在100万元人民币以下
- 暂时没有直接的客户认证需求
行动清单:
- 政策跟踪:关注欧盟PPWD修订进展和主要成员国的塑料税政策变化,为未来决策做准备
- 体系建设起步:先从ISO 9001/ISO 14001等基础管理体系建设开始,为未来的EN15343认证打下坚实基础
- 原料来源规范化:逐步规范废塑料和再生原料的采购管理,建立供应商档案
- 客户沟通:主动向现有客户和潜在客户了解未来的认证要求方向,做到”有备无患”
💡 总体建议:无论企业处于哪个优先级,最关键的一点是——不要等待,立即行动。EN15343认证需求的市场窗口正在快速收窄。2024年咨询认证的企业,排期通常为2-3个月;2025年增长到3-6个月;2026年,部分认证机构的排期已经超过6个月。随着PPWD修订版在2027年前后全面实施,认证排期可能进一步延长。尽早启动认证准备,不仅可以抢占市场先机,还可以在相对宽松的审核资源条件下获得更好的服务体验。企业的核心问题是”什么时候做”,而不是”要不要做”。
发布者:Kevin,转转请注明出处:https://www.sa8000cn.com/7318/