实际值(actual emissions)是CBAM核算里的”优质选项”:按企业真实生产数据算出来的嵌入排放,经核查后被欧盟接受,证书按真实水平清缴。相比之下,默认值是约第90百分位的保守加价数,用它就意味着多缴。问题在于,实际值不是”估一估”就能用的——它有明确的成立条件、计算路径与证据要求。本文讲清实际值怎么算、要满足什么条件、常见卡点怎么破,帮你把这条”省钱通道”走通。
一、实际值是什么
实际值指基于企业自身生产数据、按MRV方法学(Implementing Regulation(EU)2023/1773)核算并经认可核查机构核验的产品嵌入排放。与默认值(由IR(EU)2025/2620与2025/2621规定的约第90百分位预设数)相比,实际值反映企业真实能耗与工艺水平——多数管理规范的企业,实际强度低于默认值,用实际值清缴更省。法规层面,CBAM由Regulation(EU)2023/956确立,2025年修订案Regulation(EU)2025/2083完善执行细则。实际值的本质是”用数据换成本”。
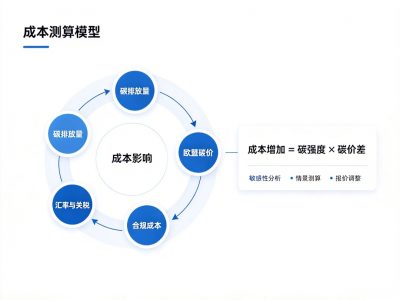
这个交换有多值,值得算一笔账。假设某产品年嵌入排放一千吨二氧化碳当量,实际值比默认值低两成,2026年因子2.5%时,年差额约三百八十欧元;到2034年因子拉满时,同样的差距会变成约一万五千欧元的年差额。也就是说,转向实际值省下的不是一次性红利,而是贯穿整个因子爬升期的现金流。对持续对欧出口的企业,这通常是一笔投入产出比极高的投资——建台账、做核查的服务费是固定支出,省下的证书却是年年兑现的。
实际值的价值还不止于省钱。它是企业能耗与工艺水平的”体检报告”:算实际值的过程,会逼出哪个产线能耗异常、哪种燃料结构待优化、哪个产品碳强度偏高——这些信息本身就是节能降本的线索。用实际值参与欧盟市场竞争,还是对客户的一种能力展示:经核查的数据是客户尽调里的硬通货,默认值依赖者在供应链评分中天然吃亏。
二、实际值成立的条件
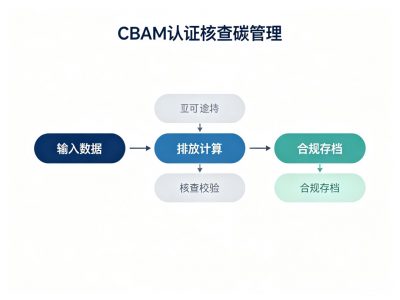
一个数字要作为实际值被接受,需同时满足四个条件。其一,边界清晰——核算范围内的排放源明确列出,直接与间接划分符合行业方法学。其二,数据可溯——能耗、电力、过程排放均有原始凭证,台账连续不中断。其三,口径可靠——排放因子来源明确,分摊规则符合工艺逻辑且年年一致。其四,核验背书——由认可核查机构按MRV程序核验,出具经核查声明。四条缺一不可:前三条是”算得对”,第四条是”说得清”——没有核验,自己算得再认真也只是底稿。
四个条件里,最容易被低估的是”数据可溯”。很多企业以为把数凑出来就行,殊不知核查机构核的是凭证链——你报一万度电,就要有电费单或抄表记录对应;你报一百吨燃料,就要有领用与结算凭证。任何一环只有数字没有凭证,那个数字就会被剔除,对应的排放只能退回默认值。所以建台账时就要坚持”数字与凭证同步”,而不是先记数、后补票。
“核验背书”这一条也常被误解。有企业问:我们内部算得很认真,能不能免了核查?答案是否定的——MRV体系的设计逻辑就是监测与核验分离,企业自算的数据必须经独立第三方背书才被欧盟接受。核查不是不信任你,而是机制公信力的组成部分。想通这一点,就不会把核查费当成”额外开销”,而是实际值成立的必要投资。
三、计算路径:五步走到实际值
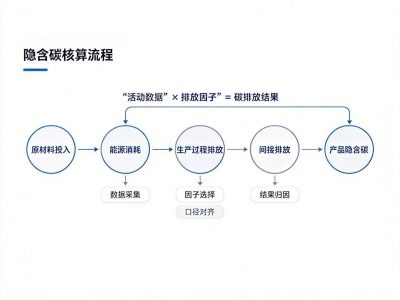
步骤一 列排放源。把核算边界内的全部排放源列成清单:燃料燃烧、工艺过程、外购电力等,逐项标注直接或间接属性。
列排放源的关键是”宁多勿漏”:先把厂区所有耗能环节、所有产品线铺开,再按方法学取舍——多列的可以在归类时剔除,漏列的则可能整个申报年度都发现不了。以钢厂为例,高炉煤气、转炉煤气、焦炭、外购电力、厂内运输燃料,一项项过;漏掉任何一类,嵌入排放就系统性偏低,核查时必然返工。清单建议画成图,让核查机构一眼看懂边界。
步骤二 建台账。按月度持续记录活动数据——燃料量、用电量、产量、工艺参数——凭证随附,形成MRV台账。
台账是企业自己用的”原始档案”,越朴实越好:不必追求花哨的系统,Excel模板加月度归档就能起步;但字段要固定、口径要写死、凭证要关联。很多企业在这步过度设计,折腾半年系统还没开始记数——正确顺序是先记起来,再在记录中迭代。连续性本身就是实际值条件的一部分,空白月份是核查时的硬伤。
步骤三 选因子。为每类活动数据匹配合适的排放因子:优先可靠来源(官方缺省值或经认证实测值),口径保持稳定。
步骤四 算嵌入排放。活动数据乘因子得排放量,再按合理规则分摊到产品,得到单位产品嵌入排放;全过程留底稿。
步骤五 约核查。把台账、底稿交认可核查机构核验,取得经核查声明,实际值才算正式成立。
五步里,第二步是地基——台账断一年,实际值就断一年,没有捷径可绕。这也是为什么强调”平时记录”而不是”年底估算”:估算出来的数没有凭证链,过不了核查,最终只能退回默认值。
四、常见卡点与破解
卡点一 历史数据缺失。过渡期没建台账,正式期首年补不齐。破解:能补的补(从会计报表、采购记录反推并标注方法),补不齐的环节明确套默认值并注明依据,下一年度起全面记录——实际值比例逐年上升,比一次性追求完美现实。
卡点二 因子拿不到实测值。破解:先用官方缺省因子保证合规起点,同时把燃料检测纳入常规计划,一两年内过渡到实测因子。
卡点三 多产品分摊说不清。破解:选最符合工艺逻辑的分摊规则(质量、工时或能耗),写进底稿并年年一致,别今年一套明年一套。
卡点四 核查档期约不上。破解:提前数月预约,把核查排进上半年;数据齐备的企业核查快,本身也是对档期的节约。
如果你希望评估企业转向实际值的可行路径,我们的团队可基于你的数据现状,输出实际值转化计划与缺口清单。
发布者:Kevin,转转请注明出处:https://www.sa8000cn.com/6274/