不少准备出口欧盟的制造企业都在问同一个问题:CBAM认证到底怎么办理、要走哪些环节、整体周期与费用大概是多少?需要先明确一点——CBAM本身并不是一张传统意义上的”证书”,它的核心是进口商授权、隐含排放核查与年度申报清缴构成的合规闭环。很多企业将CBAM与体系认证混为一谈,结果在过渡期只做报告、不建数据,等到2026正式期临近才发现根基薄弱。本文依据Regulation(EU)2023/956及其2025修订案,把从范围界定到完成清缴的完整路径、各阶段耗时与费用逻辑一次讲清,帮你在正式期前把节奏排好、把成本看明白。
一、办理流程总览(阶段清单)
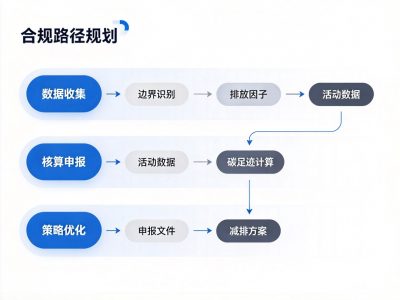
把CBAM认证拆开看,它其实是一条五阶段链路:①判定产品是否落入适用范围;②搭建符合MRV要求的排放监测与核算体系;③完成欧盟授权申报人注册;④由认可核查机构核验实际排放量;⑤按年度提交声明并清缴CBAM证书。前三个阶段属于”准备与授权”,后两个阶段属于”申报与清缴”。任何一环断档,都可能导致申报被退回,或者被迫采用保守默认值而多缴证书。需要强调的是,这五个阶段并非完全串行,数据体系与授权申请可以并行推进,这也是缩短整体周期的关键所在。在实践中,境外生产商负责提供经核查的排放数据,欧盟进口商负责授权与清缴,两者需提前对齐责任边界,避免临期互相推诿。如果跳过数据底座直接走授权,后期一旦被要求补实际值,往往要回炉重做,反而更慢。
二、各阶段详解(动作+产出+耗时)
阶段一 适用范围界定:对照产品的CN税则号是否落入AnnexI六大行业——水泥、钢铁、铝、化肥、电力、氢,并区分是直接排放产品还是间接排放产品(水泥、化肥计间接排放,钢铁、铝主要计直接排放)。这一步常见卡点是下游制成品的范围延伸,需要用税则号逐项核对。以一家出口热轧钢卷的企业为例,需确认其7208税则号是否落入钢铁范围,并明确只计直接排放。产出:适用范围清单与排放边界说明。耗时:1–2周。
阶段二 数据体系搭建:依据Implementing Regulation(EU)2023/1773建立监测方法学,系统归集燃料消耗、外购电力与过程排放数据,形成可追溯的数据台账。常见卡点是历史数据缺失与计量口径不统一。建议同步引入计量设备与能源管理系统,从源头提升数据可信度。产出:监测计划与原始数据档案。耗时:4–8周,取决于产线数量与既有数据基础。
阶段三 授权注册:欧盟进口商通过CBAM注册系统提交授权申报人申请,主管机关评估周期最长120天;非欧盟企业须委任间接海关代表或授权代表。对于非欧盟生产商,提前与进口商确认由谁承担授权与核查费用,能避免后期商务纠纷。产出:授权申报人资格。耗时:提交后约4个月,建议尽早提交以免卡在评估窗口。
阶段四 排放核查:由欧盟认可的核查机构(accredited verifier)对实际排放量出具核查声明,确认方法学与数据质量。常见卡点是首轮核查发现数据缺口需要补正。产出:经核查的排放报告。耗时:2–4周,含可能的整改轮次。
阶段五 申报清缴:每年9月30日前提交年度CBAM声明,按当年CBAM因子比例购买并上缴等额证书。产出:年度声明与证书清缴记录。耗时:年度闭环动作,但数据准备应前置到前四个月。
三、整体周期与费用逻辑
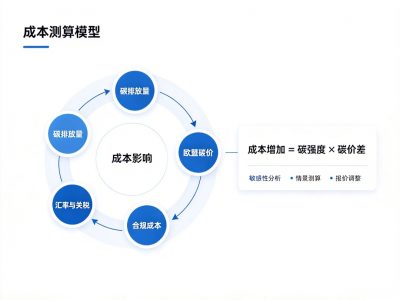
从零启动到完成首个年度闭环,通常需要4–7个月,其中授权评估占时最长,建议与数据核查并行推进。费用并不是一笔孤立的”办证费”,而是核查费、体系搭建与咨询费、差旅与数据工具费,以及后续年审与再核查费的叠加。2026年证书参考价约€75.36/tCO₂e(2026年首季度公布),但当年实际清缴仅按CBAM因子2.5%计,因此首年现金压力有限,真正的成本重心落在数据与核查的准备上。随着因子在2030年升至48.5%、2034年达到100%,长期证书支出会显著放大,越早建立实际值数据越划算。值得注意的是,证书支出与出口量直接挂钩,因此高出口量企业的费用重心在清缴端,低出口量企业则重心在准备端,两者准备策略应有所区别。
四、影响周期与费用的因素
产品与产线的复杂度、既有MRV数据基础、是否引入专业机构,以及是否踩准申报窗口,都会明显改变周期与费用。数据质量越高,核查越顺畅,被套用保守默认值(约第90百分位)而多缴的风险就越低。反之,临时补数据往往带来更高的整改成本与更长的周期,还可能拖累客户的通关节奏。另外,多工厂、多产线的企业若缺乏统一的数据归集平台,跨主体协调也会显著拉长准备时间。建议在做排期时,把30%的缓冲时间留给核查整改,而不是全部压在生产端。
五、排期建议
稳妥的做法是:在计划出口前至少6个月启动。先用约2周锁定适用范围,再用1–2个月搭建数据体系并同步提交授权申请,把核查与整改并行安排,最后在年度节点前完成申报。需要特别提醒的是,在原产国已经支付的碳价,可凭经认证的支付凭证向进口商抵扣对应CBAM义务,这部分应在数据准备阶段就留存好凭证。切忌临到季度截止才补数据,那样极易被迫采用高默认值,既多花钱又影响交付。建议企业把CBAM准备纳入年度合规日历,而不是当作临时项目突击。举例来说,若计划2026年三季度首单出口,最迟应在当年一季度启动,这样能在9月30日年度节点前完成首次闭环。
六、常见误区与避坑
误区一是”等客户催了再办”,结果临期数据补不齐、被迫用高默认值,既多缴又耽误交付。误区二是”只买证书不看数据”,但正式期后实际值核查趋严,没有数据底座的清缴难以持续,后续年审也会反复踩坑。误区三是”把CBAM当成一次性的体系认证”,实际上它是年度闭环,需要持续维护监测方法学与核查关系。避开这三类误区,合规成本与风险都会明显下降。
如果希望针对贵司具体产品做适用范围判定、排放边界梳理与落地排期,我们的CBAM合规团队可提供一对一路径图与数据准备清单,帮助你在正式期前把合规成本与风险都控制在可预期范围内。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6127/