很多企业在准备CBAM申报时,最担心的不是填表,而是”核查机构(审核方)到底看什么、会不会被挑出问题”。理解审核的关注点,准备才能有的放矢,而不是盲目堆材料。本文拆解CBAM下”审核”的定义与法规来源、核查方实际关注的维度、常见误解,以及企业落地要点,帮你把审核从”黑箱”变成”可对照的检查单”。
一、定义与来源(法规依据带版本)
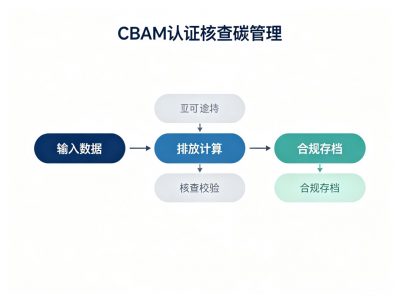
这里说的”审核”,指的是认可核查机构(accredited verifier)对企业实际排放的核验,其方法学依据为Implementing Regulation(EU)2023/1773(MRV法规)。它与企业内部的”申报”动作是两件事:企业负责收集数据、填年度声明;核查机构独立核验这些数据是否可信,并出具经核查声明。核查结论由机构独立出具,企业或服务方都无法左右。法规层面,CBAM由Regulation(EU)2023/956确立,2025年修订案Regulation(EU)2025/2083完善执行细则。
企业之所以要搞清审核关注点,是因为核查结论直接决定你能不能用实际值清缴。结论通过,你按真实排放交证书;结论出问题,可能退回重算或被迫套用高默认值,成本与节奏双双受损。换句话说,审核关注点就是企业数据准备的”考试大纲”,对着它建台账,比盲目收集材料高效得多。把审核逻辑前置到日常,是申报少走弯路的核心。
二、核心要求拆解(核查关注清单)
下面六项是核查方实际翻阅材料的维度,也是企业准备时逐项对照的检查单。任何一项薄弱,都可能成为结论的减分项。
- 数据完整性:排放核算是否覆盖全部相关设施与排放源,有无遗漏的工序或外购电力。
- 方法学正确性:直接排放与间接排放的口径是否符合所在行业方法学,计算模型与折算系数是否合规。
- 一致性:申报声明中的排放数、内部台账、原始凭证三者是否对得上,有无矛盾。
- 默认值适用:无法提供实际值的部分,是否按规定套用默认值(依据Implementing Regulation(EU)2025/2620与2025/2621)并注明。
- 抵扣凭证:原产国已付碳价的抵扣,是否附经认证凭证、金额与计算可核验。
- 主体与代表:欧盟进口商授权资格有效,非欧盟企业的代表安排到位。
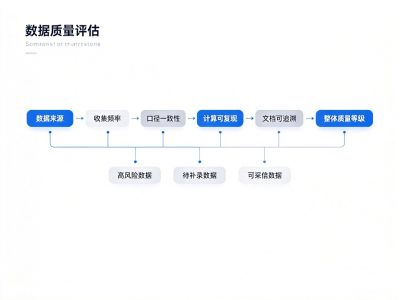
从实战看,企业最常失分的不是”算错数”,而是”说不清数怎么来的”。比如能耗有总表却没有分到具体工序,或外购电力只记总额未对应排放因子。核查方要的是可追溯的链路,而非一个漂亮的总值。准备时把每一步的来源、公式、凭证都留好,比反复验算最终数字更重要。
三、常见误解澄清
误解一:核查是走过场。恰恰相反,核查机构须独立、客观,结论要经得起追溯。把核查当成”盖章”的企业,往往在数据溯源上被拦下,反而更慢。
误解二:只要总数对就行。核查看的是过程与溯源,而非只看一个最终数字。总数合理但来路不清,照样通不过;它要确认的是”这个数怎么来的”。
误解三:机构只看排放数。除排放外,核查也关注抵扣凭证、默认值依据与主体资格。只把排放做漂亮、其他留白,结论同样不完整。
误解四:机构会替你补数据。核查是核验而非代填,机构不会替企业补全缺失的台账。数据缺口只能由企业回头补,意味着时间成本全由自己承担,临期补数据往往来不及。
误解五:小出口量就不用过核查。只要落入范围且需以实际值申报,核查就绕不开;即便量小,省略核查也只能走默认值路径,反而失去实际值红利。量小不是跳过审核的理由,只是准备可以轻量。
四、与相邻概念的关系
核查不同于企业自查:自查是内部核对,核查是第三方独立背书,只有后者出具的声明才被欧盟接受。核查也不同于海关申报:前者核验排放真实性,后者处理货物通关,二者对象不同但相互衔接——申报声明的排放数必须来自核查结论。理解这种分工,企业才能把”准备”和”被验”两件事都做对,而不是把所有压力堆到提交前。
核查结论一旦出具,便是年度申报的合规基础,也具有被欧盟进口商与主管机关采信的效力。它不替企业承担数据造假的责任,但为真实、规范的数据提供背书。因此,核查不是”应付监管”的关卡,而是企业把低碳表现转化为可信竞争力的关键环节——一份干净的核查声明,在客户碳尽调里本身就是加分项。
五、企业落地要点
针对核查关注点,企业最务实的做法是把功夫下在平时:其一,建立MRV台账并持续记录能耗、电力与过程排放,让数据可追溯;其二,按行业方法学对齐计算口径,别临期才纠偏;其三,把已付碳价凭证与排放原始凭证按月归档,申报前统一归集;其四,提前数月约妥认可核查机构,把核查排进上半年而非申报季。把审核关注点变成日常动作,核查就从”被挑刺”变成”顺带过”,企业也能更稳地以实际值清缴,而非退回高默认值。
常见的失分场景,是数据分散在多个部门、口径各自为政,等到核查时才发现对不齐;以及抵扣凭证平时随手放、临期找不到,白白损失应抵额度。这些问题都不是技术难题,而是协同与归档的纪律问题。对中小企业,哪怕先用表格把链路跑通,也比没有体系强;对集团企业,则要靠统一归口避免重复与遗漏。规模不同,准备深度可不同,但”可追溯、可一致、可核验”三条底线一致。
六、审核前自检清单
在约核查机构之前,企业可先按这份清单自检:排放源是否全覆盖;直接/间接口径是否按行业方法学;台账、声明、凭证三者是否一致;无实际值部分是否标注默认值依据;抵扣凭证是否经认证且金额可算;进口商资格与代表是否到位。六项全过,再约核查,通过率与效率都会明显提升。把这份清单当成申报前的”模拟考”,比直接上场稳妥得多,也最能把审核关注点落到可执行处。它不必一次满分,但每过一项,你离以实际值清缴就近一步,离高默认值惩罚就远一步。
如果希望提前按核查口径体检你的排放数据,我们的合规团队可帮你做一轮申报前的数据质量预核查,把审核关注点逐项对齐。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6156/