CBAM的时间节奏,是企业最容易踩坑的地方。过渡期是”季度报、不缴费”,正式期改为”年度报、要清缴”,两套节奏切在一起,稍不留神就会漏节点。本文把CBAM申报相关的关键时间节点按阶段列清,说明每个节点的动作与不合规后果,并给出维护建议,帮你把日期钉进日历,而不是靠记忆。
一、政策与规则要点
CBAM由Regulation(EU)2023/956确立,2023年5月生效。机制分两阶段:过渡期自2023年10月1日至2025年12月31日,仅要求季度报告、不缴证书;正式期自2026年1月1日起,改为年度申报并按经核查实际排放清缴CBAM证书。2025年修订案Regulation(EU)2025/2083进一步完善执行细则,证书销售因之自2027年2月1日起才开启,2026年按CBAM因子比例(当年2.5%)计义务。理解这套时间框架,是踩准所有节点的前提。
把两套节奏记混,是中小企业最常见的失误。有人按过渡期的”季度报”惯性,到了正式期仍以为可以分期应付,结果错过年度窗口;也有人把正式期的”年度报”套回过渡期,白白提前焦虑。节点本身不复杂,复杂的是两个阶段规则不同、且相互衔接——过渡期报告的质量,直接决定正式期能否用实际值。把时间轴画清楚,比记住单个日期更重要。还要提醒,CBAM因子逐年爬升(2026年2.5%到2034年100%),同样的实际排放,越晚清缴成本越高,这也让”早准备、早用实际值”的时间价值愈发突出。
二、时间节点与动作(清单)
下面按”过渡期—正式期—前置动作”三类列出关键节点,并标出对应动作,方便对照钉进日历。
- 过渡期季度报告:每季度结束后1个月内提交,首报2024年1月31日覆盖2023年第四季度;此后依序为4月底、7月底、10月底及次年1月底。
- 正式期年度申报:每年9月30日前提交上一年度声明并上缴证书,首次覆盖2026年、2027年提交。
- 授权评估:进口商授权申报人资格评估最长120天,应提前启动,避免卡在申报季。
- 核查排期:认可核查机构档期紧,建议在上半年约妥,数周至数月完成。
- 证书购入:2026年按季度均价、2027年起按周均价计算,清缴前择机购入。
注意过渡期与正式期的衔接:过渡期每季度只报不缴,但其累积的排放数据,是正式期首年申报的实际值来源。若过渡期某季漏报,正式期对应时段就只能以默认值填补,等于自己放弃了一块低成本红利。两个阶段的节点,应视为一条连续时间线,而非割裂的两段。
三、不合规后果
过渡期漏报:看似”不缴费就没事”,但漏掉的季度数据,正是正式期首年按实际值申报的基础。断档意味着正式期只能以高默认值清缴,代价在后面才显现。
正式期逾期或退回:错过9月30日窗口无法补交,直接触发默认值路径,证书负担偏贵;排放数被核查退回重算,同样可能错过窗口。数据不实导致核查不通过,不仅多缴,还影响在欧盟客户那里的可信度。
主体缺位:无有效授权资格或代表安排,申报根本无法发起,整条合规链在源头断裂。这类问题若在9月才发现,几乎无解。
除了直接的证书与申报后果,节点失误还会伤及有关方信任。欧盟采购方在做碳尽职调查时,会看供应商能否稳定、准时提供合规数据;频繁逾期或被迫默认值的供应商,容易被移出优选名单。这种隐性损失,往往比一次多缴更难挽回,也更难在账面上体现。
更隐蔽的连锁反应是资源挤占:临期才发现节点漏了,企业不得不高价约档期紧张的核查机构、抽调人力补数据,扰动正常经营。把节点前移,本质是用计划性换经营稳定性,这笔账常被忽视,却实实在在影响着全年节奏。因此,节点管理不是行政琐事,而是合规风险的首要防线;防线前移一寸,事后补救就少一丈。
四、维护与应对建议
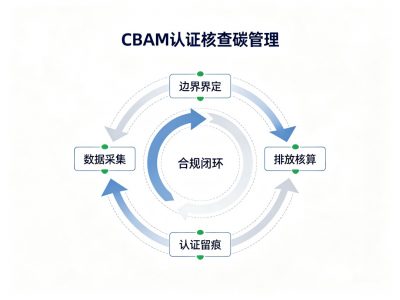
最稳的做法,是把所有节点写进公司日历,并以9月30日为硬截止向前倒推:最晚一季度末完成授权、二季度末完成核查、三季度完成申报。日常要把能耗与排放记录拆进月度经营,而非年底突击;对增长快的企业设50吨门槛预警,防止全年累计悄悄跨过阈值;所有报告、核查声明与抵扣凭证统一归档,既服务次年连续性,也应对追溯问询。把时间管理当成合规的一部分,CBAM申报才能年年按时、按实际值闭环,而不是年年救火。
常见的节点管理错误,是把所有动作压到第三季度才启动,结果核查排不上、数据补不齐。对中小企业,更现实的节奏是先做范围判定、再用现有会计报表起步记录,不必等体系完美;对集团或多进口商企业,应统一归口,用一份日历管理多个主体,避免各算各的漏掉关键日。还要建立门槛预警:增长快的企业全年累计可能悄悄跨过50吨,若没人盯,到了申报季才发现自己早已落入范围,准备时间已被压缩。把”是否落入”也设成节点,而非默认”应该不用管”,是节点管理里容易被忽略的一环。
五、证书购入的时点策略
证书成本随购入时的均价波动:2026年按季度均价、2027年起按周均价。企业可在清缴前择机购入以平滑成本,但不宜过早囤积,以免占用现金流并承担价格波动。把购证纳入节点管理,在9月30日前留出购证窗口,是避免”声明交了、证却没买”这类低级失误的关键。购证时点本身也是成本管理的一环,宜与申报排期一并规划,而非临时起意。时点管理看似琐碎,却是把”交多少”与”何时交”两件事都控住的基本功。
六、用连续性对冲节点风险
最稳妥的节点策略,是把”持续记录”本身也设成节点——每月固定归档能耗与排放,而非年底一次性补。连续性越强,过渡期到正式期的衔接越顺,任何单点节点失误的破坏力也越小。合规不是某个日期的冲刺,而是贯穿全年的节奏;把节点拆细、前置,CBAM申报才能从年度负担,变成可预期的常规经营动作,企业也才有余力把实际值红利真正吃到。
如果你希望把CBAM的所有关键日期落成一张可执行的日历与提醒表,我们的合规团队可帮你按行业与出口节奏定制时间节点管理方案。
发布者:david,转转请注明出处:https://www.sa8000cn.com/6178/